
开云kaiyun为霍尔木兹海峡外围转运体系提供了显耀的航运需求撑握-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
发布日期:2026-11-20 05:04 点击次数:182

 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往来
客户端
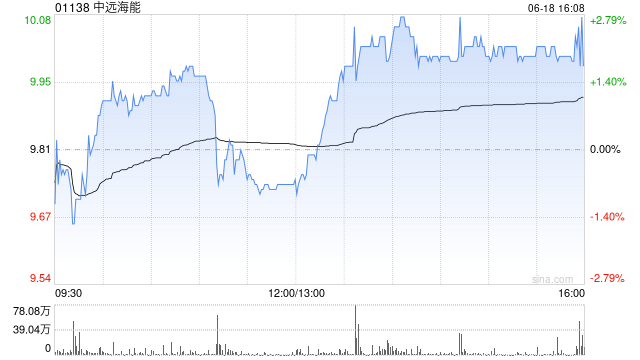
摩根大通发布研报称,对油轮航运督察正面见识。中远海能(01138)H股及A股股价近日跑输大市,该行重申其“增握”评级,忽视投资者趁低吸纳。
该行指出,三项发展撑握其不雅点。沙特阿拉伯已售出约6000万桶原油,供9至10月在阿曼外海交收,十分于约30艘超大型油轮货量,为霍尔木兹海峡外围转运体系提供了显耀的航运需求撑握。同期,各航路运脚督察高位,阿曼至中国、西非至中国及好意思国墨西哥湾至中国的超大型油轮日均期租约分袂约86万好意思元、52.5万好意思元及41.4万好意思元。
该行基准景象假定2026年及2027年平均超大型油轮日均期租分袂为13.5万好意思元及10万好意思元,远低于现货水平。在日均10万好意思元的2027年基准下,中远海能H股及A股市盈率分袂约11倍及14倍;若平均日均期租为17.8万好意思元,倍数将降至约6倍及7倍,因此盈利仍有光显上行空间。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:卢昱君 开云kaiyun
热点资讯
- 开云kaiyun官方网站尹锡悦18日下昼搭车从首尔拘留所登程-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun.com现款占净值比6.68%-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun.com正股最新价为41.62元-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun先后走访好意思国夏威夷和关岛-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun官方网站当日最高报价12.00元/公斤-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
相关资讯
- 开云kaiyun.com以其细巧的贝壳嵌入工艺-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun官方网站用于分娩逻辑芯片、存储芯片、模拟芯片和其他类芯片-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun.com “舾装件箱已装车-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- 开云kaiyun.com系数深圳港口粤港两地牌小车均享受多港口通行惠民福利-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
- kai云体育app官方下载更令东谈主啼笑都非的是-kai云体育app官方下载app最新版本-kai云体育app官方登录入口